Domain unterklasse.de kaufen?
Wir ziehen mit dem Projekt
unterklasse.de um.
Sind Sie am Kauf der Domain
unterklasse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unterklasse.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
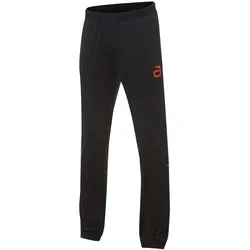
andro Nelson - Auswahl Variante Hose schwarz XXS - XXSOptimale Vereins â und Teamanzug-Jacke optimales Feuchtigkeitsmanagement durch 4-Way-Stretch-Funktionsmaterial perfekt für Be?ockungen/Bedruckungen Jacken- und HosengröÃen unterschiedlich kombinierbar Jacke mit Stehbündchen und Kordelzug modische Akzente durch farbigen Kordelzug und dezente Laser-Dot-Einsätze re?ektierende Details an den Ãrmeln Hauptmaterial 92% Polyester Mikrofaser, 8% Elasthan, Einsätze: 100% Polyester, Futter: 100% Polyester Mikrofaser, functional indoor fabrics Funktionsfaser Gr. 3XSâ5XL Informationspflichten zur Produktsicherheitsverordnung Hersteller: Schöler&Micke Sportartikel-Vertriebs-Ges. mbH Adresse: Alte StraÃe 59, 44143 Dortmund Kontakt: s-m@schoeler-micke.de / +49 231 9588 0 Warnhinweis: kein Warnhinweis9,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
andro Zedar - Auswahl Variante HOSE schwarz/grün 3XL - 3XLSportlich geschnittener Funktionsanzug mit Kapuze Angenehmes Körperklima dank atmungsaktiver Mikrofaser Kontrastfarbende Laserdot-Einsätze mit Branding Reflektierende Einsätze in silber Seitliche Einschubtaschen an Jacke und Hose 88% Polyester, 12% Elasthan, Einsätze: 100% Polyester Mikrofaser GröÃe: XS â 3XL Farbe: schwarz/grün Informationspflichten zur Produktsicherheitsverordnung Hersteller: Schöler&Micke Sportartikel-Vertriebs-Ges. mbH Adresse: Alte StraÃe 59, 44143 Dortmund Kontakt: s-m@schoeler-micke.de / +49 231 9588 0 Warnhinweis: kein Warnhinweis9,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
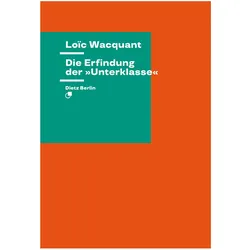
Die Erfindung der »Unterklasse«, Sachbücher von Loïc WacquantDie Erfindung der 'Unterklasse' von Loïc Wacquant ist eine tiefgehende Analyse des Begriffs "Unterklasse" und seiner Verwendung in der amerikanischen Debatte zwischen 1977 und 1997. Wacquant untersucht, wie dieser Begriff nicht nur die soziale Realität in Armutsgettos ignorierte, sondern auch als rassifizierter Ausdruck zur Stigmatisierung von marginalisierten Gruppen diente. Durch die Kombination von Begriffsgeschichte und reflexiver Soziologie beleuchtet der Autor die Mechanismen, die zur Konstruktion abwertender Begriffe führten. Seine kritische Auseinandersetzung mit Rassismus und Armutspolitik in der neoliberalen Ära bietet wertvolle Einsichten in die Politik des Wissens und regt zur Reflexion über gesellschaftliche Diskurse an.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **

Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
andro Nelson - Auswahl Variante Hose schwarz XXS - XXSOptimale Vereins â und Teamanzug-Jacke optimales Feuchtigkeitsmanagement durch 4-Way-Stretch-Funktionsmaterial perfekt für Be?ockungen/Bedruckungen Jacken- und HosengröÃen unterschiedlich kombinierbar Jacke mit Stehbündchen und Kordelzug modische Akzente durch farbigen Kordelzug und dezente Laser-Dot-Einsätze re?ektierende Details an den Ãrmeln Hauptmaterial 92% Polyester Mikrofaser, 8% Elasthan, Einsätze: 100% Polyester, Futter: 100% Polyester Mikrofaser, functional indoor fabrics Funktionsfaser Gr. 3XSâ5XL Informationspflichten zur Produktsicherheitsverordnung Hersteller: Schöler&Micke Sportartikel-Vertriebs-Ges. mbH Adresse: Alte StraÃe 59, 44143 Dortmund Kontakt: s-m@schoeler-micke.de / +49 231 9588 0 Warnhinweis: kein Warnhinweis9,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
andro Zedar - Auswahl Variante HOSE schwarz/grün 3XL - 3XLSportlich geschnittener Funktionsanzug mit Kapuze Angenehmes Körperklima dank atmungsaktiver Mikrofaser Kontrastfarbende Laserdot-Einsätze mit Branding Reflektierende Einsätze in silber Seitliche Einschubtaschen an Jacke und Hose 88% Polyester, 12% Elasthan, Einsätze: 100% Polyester Mikrofaser GröÃe: XS â 3XL Farbe: schwarz/grün Informationspflichten zur Produktsicherheitsverordnung Hersteller: Schöler&Micke Sportartikel-Vertriebs-Ges. mbH Adresse: Alte StraÃe 59, 44143 Dortmund Kontakt: s-m@schoeler-micke.de / +49 231 9588 0 Warnhinweis: kein Warnhinweis9,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Die Erfindung der »Unterklasse«, Sachbücher von Loïc WacquantDie Erfindung der 'Unterklasse' von Loïc Wacquant ist eine tiefgehende Analyse des Begriffs "Unterklasse" und seiner Verwendung in der amerikanischen Debatte zwischen 1977 und 1997. Wacquant untersucht, wie dieser Begriff nicht nur die soziale Realität in Armutsgettos ignorierte, sondern auch als rassifizierter Ausdruck zur Stigmatisierung von marginalisierten Gruppen diente. Durch die Kombination von Begriffsgeschichte und reflexiver Soziologie beleuchtet der Autor die Mechanismen, die zur Konstruktion abwertender Begriffe führten. Seine kritische Auseinandersetzung mit Rassismus und Armutspolitik in der neoliberalen Ära bietet wertvolle Einsichten in die Politik des Wissens und regt zur Reflexion über gesellschaftliche Diskurse an.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.